
Rechtsberatung bei Schäden an Kunstwerken und Streit mit Kunstversicherern
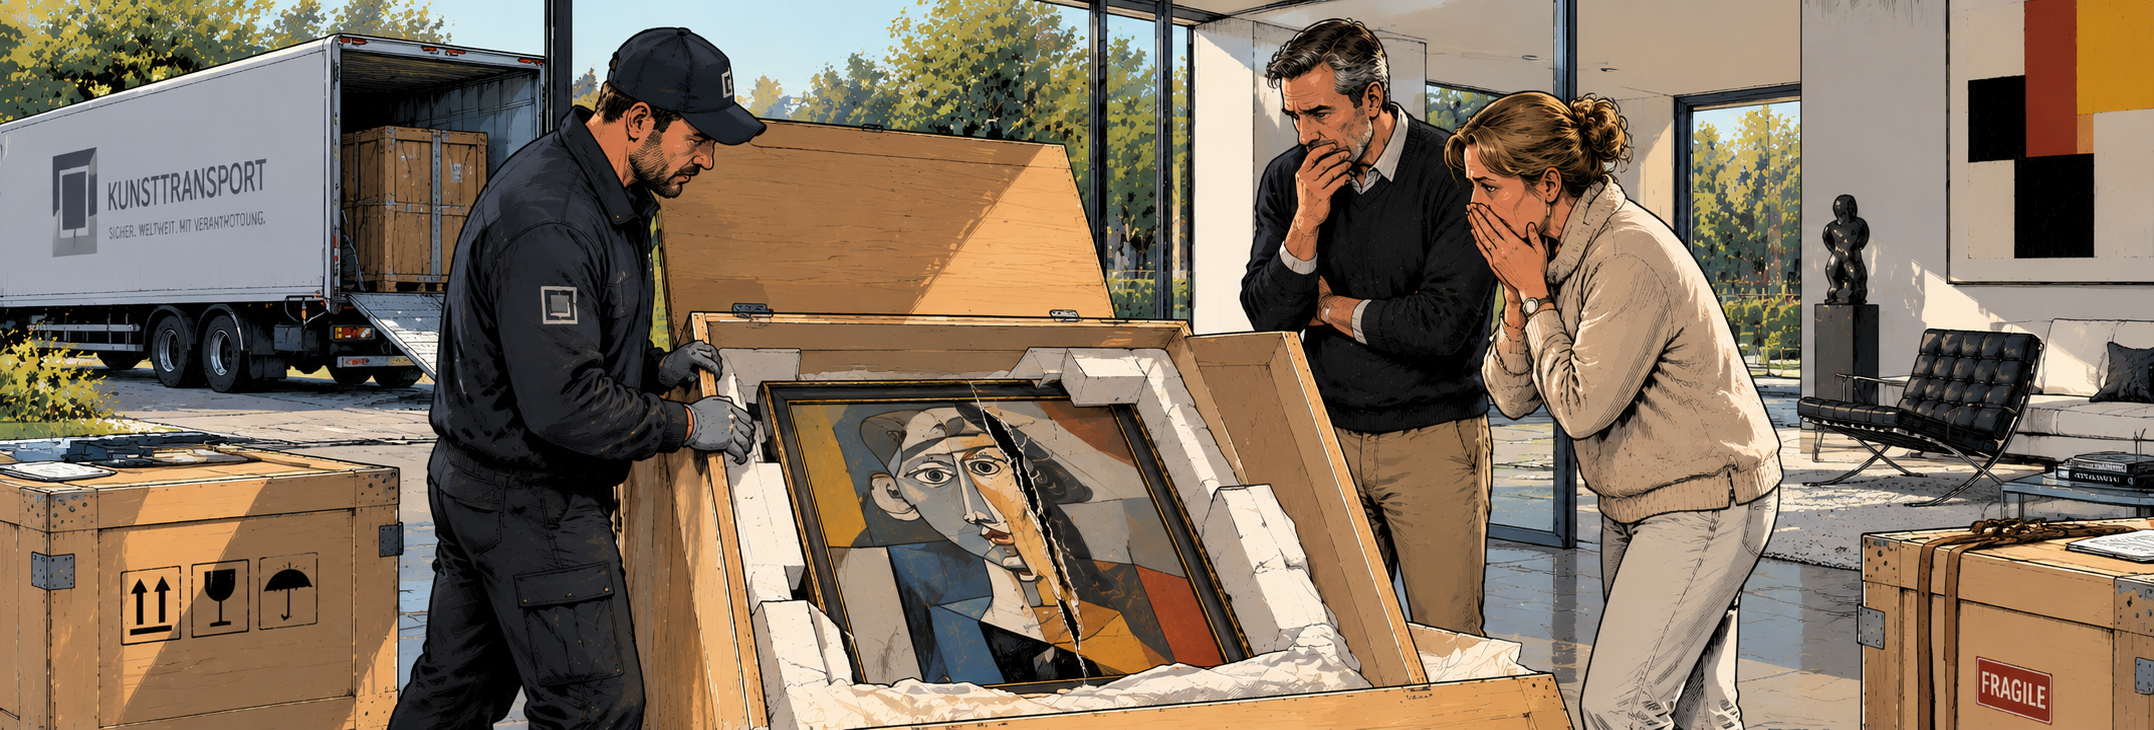
Hochwertige Kunstwerke und Sammlungen benötigen einen Versicherungsschutz, der ihren besonderen Risiken und Werten gerecht wird. Wird ein Gemälde, eine Skulptur oder ein anderes Kunstwerk beschädigt, zerstört, gestohlen oder geht es verloren, können erhebliche Vermögenswerte betroffen sein.
Im Schadensfall geht es häufig nicht nur um die Frage, ob die Kunstversicherung eintritt, sondern auch darum, in welcher Höhe der Versicherer leisten muss. Streit entsteht insbesondere über den Versicherungswert eines Kunstwerks, Restaurierungskosten, eine nach der Restaurierung verbleibende Wertminderung, Ausschlüsse vom Versicherungsschutz, Obliegenheiten oder eine behauptete Unterversicherung.
Wir beraten und vertreten private Sammler, Museen, Stiftungen, Galerien, Kunsthändler und andere Eigentümer von Kunstwerken in allen Fragen des Kunstversicherungsrechts und bei der Durchsetzung von Ansprüchen gegenüber Versicherern.
Kunstversicherung für Kunstwerke und Sammlungen
Eine spezialisierte Kunstversicherung unterscheidet sich in wesentlichen Punkten von einer gewöhnlichen Sachversicherung.
Versichert werden können einzelne hochwertige Kunstwerke ebenso wie umfangreiche private oder institutionelle Sammlungen. Je nach Vertrag kann sich der Versicherungsschutz nicht nur auf den gewöhnlichen Standort des Kunstwerks erstrecken, sondern auch auf Ausstellungen, Leihgaben, Transporte oder vorübergehende Lagerungen.
Entscheidend ist der konkrete Versicherungsvertrag einschließlich der vereinbarten Versicherungsbedingungen.
Nach Eintritt eines Schadens muss deshalb neben der Ursache und dem Umfang der Beschädigung insbesondere geprüft werden, welches Interesse, welche Kunstwerke und welche Risiken tatsächlich versichert sind.
Allgefahrenversicherung für Kunst
Kunstversicherungen werden häufig als Allgefahrenversicherung oder „All-Risk-Versicherung“ ausgestaltet.
Anders als bei Versicherungen, die nur bestimmte einzeln bezeichnete Gefahren erfassen, besteht dabei grundsätzlich ein weit gefasster Versicherungsschutz für Beschädigung oder Verlust, soweit das betreffende Risiko nicht vertraglich ausgeschlossen ist.
Je nach Versicherungsvertrag können beispielsweise Schäden durch Unfall, Feuer, Wasser, Diebstahl, Vandalismus, unsachgemäße Handhabung oder andere unvorhergesehene Ereignisse erfasst sein.
Eine Allgefahrendeckung bedeutet allerdings nicht, dass ausnahmslos jeder Schaden versichert ist.
Im Schadensfall sind daher insbesondere Ausschlüsse, Selbstbehalte, räumliche Beschränkungen, Sicherheitsanforderungen und sonstige Versicherungsbedingungen zu prüfen.
Welcher Wert ist bei einem Kunstwerk versichert?
Die Bestimmung des Versicherungswerts ist bei Kunstwerken häufig besonders schwierig.
Ein Unikat hat keinen ohne Weiteres bestimmbaren Wiederbeschaffungspreis. Hinzu kommt, dass sich der Marktwert eines Kunstwerks seit Abschluss der Versicherung erheblich verändert haben kann.
Zu unterscheiden sind insbesondere Versicherungssumme, Versicherungswert, Marktwert und eine gegebenenfalls vereinbarte Taxe.
Gerade bei hochpreisigen Einzelwerken können diese Unterschiede im Schadensfall erhebliche wirtschaftliche Auswirkungen haben.
Taxe bei der Kunstversicherung
Bei hochwertigen Kunstwerken wird häufig ein bestimmter Versicherungswert vereinbart. Versicherungsrechtlich kann es sich hierbei um eine Taxe im Sinne des § 76 VVG handeln.
Durch eine solche Vereinbarung kann der Wert des versicherten Interesses für den Schadensfall grundsätzlich im Voraus festgelegt werden.
Das ist bei Kunstwerken besonders relevant, weil ihr Marktwert nach einem Totalverlust, einer Zerstörung oder einem Diebstahl häufig nur schwer nachträglich festgestellt werden kann.
Ob tatsächlich eine verbindliche Taxe vereinbart wurde und welche Rechtswirkungen sie hat, muss anhand des Versicherungsvertrags geprüft werden. Nach § 76 VVG gilt die Taxe grundsätzlich als Wert des versicherten Interesses bei Eintritt des Versicherungsfalls; sie ist allerdings nicht uneingeschränkt bindend, wenn sie den tatsächlichen Versicherungswert zu diesem Zeitpunkt erheblich übersteigt.
Unterversicherung einer Kunstsammlung
Der Wert einer Kunstsammlung kann sich im Laufe der Jahre erheblich erhöhen. Wird die Versicherungssumme nicht entsprechend angepasst, kann im Schadensfall eine Unterversicherung vorliegen.
Nach § 75 VVG kann eine erhebliche Unterversicherung grundsätzlich dazu führen, dass der Versicherer den Schaden nur anteilig ersetzt. Kunstversicherungsverträge können hiervon jedoch abweichende und für den Versicherungsnehmer günstigere Regelungen enthalten. Insbesondere kann auf den Einwand der Unterversicherung verzichtet worden sein.
Deshalb sollte im Schadensfall nicht allein das Verhältnis von Versicherungssumme und aktuellem Kunstwert betrachtet werden. Entscheidend sind auch die konkreten Versicherungsbedingungen.
Kunstwerk beschädigt – was muss die Versicherung bezahlen?
Kann ein beschädigtes Kunstwerk restauriert werden, beschränkt sich der Schaden nicht zwangsläufig auf die Rechnung des Restaurators.
Je nach Versicherungsvertrag und Schadensfall können insbesondere in Betracht kommen:
- Kosten der Untersuchung und Schadensfeststellung,
- Restaurierungs- und Konservierungskosten,
- notwendige Transport- und Handlingkosten,
- Kosten zur Abwendung oder Minderung weiterer Schäden und
- eine nach der Restaurierung verbleibende Wertminderung.
Gerade bei hochwertigen Kunstwerken muss daher zwischen der Beseitigung des physischen Schadens und den wirtschaftlichen Folgen der Beschädigung unterschieden werden.
Wertminderung eines Kunstwerks nach der Restaurierung
Auch ein fachgerecht restauriertes Kunstwerk kann nach der Restaurierung weniger wert sein als zuvor.
Für den Kunstmarkt kann der unberührte Originalzustand eines Werkes von erheblicher Bedeutung sein. Ein substantieller restauratorischer Eingriff kann deshalb den Marktwert beeinträchtigen, selbst wenn die ursprüngliche Beschädigung anschließend kaum oder überhaupt nicht mehr sichtbar ist.
Wie hoch eine solche Wertminderung ausfällt, hängt unter anderem von dem betroffenen Künstler und Werk, Art und Umfang der Beschädigung, der betroffenen Bild- oder Werkpartie, der Qualität und Dauerhaftigkeit der Restaurierung sowie der Reaktion des Kunstmarktes auf restaurierte Werke dieser Art ab.
Dabei sind zwei Fragen voneinander zu trennen:
Wie hoch ist die tatsächliche Wertminderung?
und
Ist diese Wertminderung nach dem konkreten Versicherungsvertrag versichert?
Bei bedeutenden Kunstwerken kann deshalb neben einem restauratorischen Gutachten auch eine kunstmarktbezogene Bewertung erforderlich sein.
Totalschaden, Zerstörung und Diebstahl eines Kunstwerks
Wird ein Kunstwerk zerstört, gestohlen oder so schwer beschädigt, dass eine sinnvolle Restaurierung nicht mehr möglich ist, kommt der Wertermittlung besondere Bedeutung zu.
Kaufpreis, aktueller Marktwert, Wiederbeschaffungswert, Versicherungssumme und vereinbarte Taxe sind nicht zwangsläufig identisch.
Welche Entschädigung der Versicherer schuldet, richtet sich nach dem Versicherungsvertrag und den anwendbaren versicherungsrechtlichen Regelungen.
Bei einzigartigen Kunstwerken können sich schwierige Bewertungsfragen ergeben, weil ein tatsächlich vergleichbares Ersatzobjekt am Markt möglicherweise nicht vorhanden ist.
Versicherungsnehmer ist nicht Eigentümer des Kunstwerks
Eine praktisch wichtige Konstellation liegt vor, wenn Versicherungsnehmer und Eigentümer des Kunstwerks nicht identisch sind.
Ein Kunstwerk kann beispielsweise einer GbR, GmbH, Stiftung, einem Familienmitglied, einem Sammler oder einem Leihgeber gehören, während eine andere Person den Versicherungsvertrag abgeschlossen hat.
Daraus folgt nicht automatisch, dass für das Kunstwerk kein Versicherungsschutz besteht.
Vielmehr ist zu prüfen, welches versicherte Interesse der Vertrag erfasst, ob fremdes Eigentum einbezogen ist und ob eine Versicherung für fremde Rechnung vorliegt.
Für die Deckungsfrage ist daher nicht allein entscheidend, wer Eigentümer des beschädigten Kunstwerks ist. Maßgeblich ist, wessen Interesse und welche Gegenstände nach dem konkreten Versicherungsvertrag versichert sind.
Versicherung von Leihgaben und Ausstellungen
Museen, Sammler und Galerien verleihen Kunstwerke regelmäßig für Ausstellungen im In- und Ausland.
Der Leihvertrag enthält häufig Regelungen dazu, wer das Kunstwerk versichern muss und welchen Umfang der Versicherungsschutz haben soll.
Bei Ausstellungsversicherungen kann der Versicherungsschutz bereits beim Abhängen des Kunstwerks beginnen und Verpackung, Transport, Zwischenlagerung, Ausstellung sowie Rücktransport bis zur erneuten Hängung umfassen.
Im Kunstmarkt wird hierfür häufig die Bezeichnung „Nail-to-Nail“-Deckung verwendet.
Entscheidend ist allerdings nicht diese Bezeichnung, sondern der tatsächlich vereinbarte Deckungsumfang.
Wird ein Kunstwerk während einer Ausstellung beschädigt, sollten deshalb sowohl der Leihvertrag als auch der Versicherungsvertrag geprüft werden.
Kunstversicherung bei Transporten
Der Transport gehört zu den wesentlichen Risiken für hochwertige Kunstwerke.
Eine Kunstversicherung kann das Werk während des Verpackens, der Abholung, des eigentlichen Transports, einer Zwischenlagerung, des Auspackens und der Installation absichern.
Dabei müssen jedoch Versicherungsschutz und Haftung des Transporteurs strikt voneinander unterschieden werden.
Wird ein Kunstwerk während eines Transports beschädigt, können sowohl Ansprüche gegen den Kunstversicherer als auch gegen den Kunstspediteur, Frachtführer oder andere Beteiligte der Transportkette bestehen.
Nach einer Regulierung durch den Versicherer können Ansprüche gegen den verantwortlichen Dritten zudem auf den Versicherer übergehen.
Zu den Ansprüchen gegen Kunstspediteure und Frachtführer informieren wir deshalb künftig gesondert unter Kunsttransportrecht. Die bisherige kombinierte Seite behandelt diese beiden Bereiche noch gemeinsam; die inhaltliche Trennung beseitigt diese Überschneidung. Rechtsanwälte
Was ist nach einem Schaden an einem Kunstwerk zu tun?
Nach Entdeckung eines Schadens sollte der Zustand des Kunstwerks möglichst vollständig dokumentiert werden.
Wichtig können insbesondere sein:
- Fotografien und Videoaufnahmen des Schadens,
- vorhandene Condition Reports,
- Fotografien des Kunstwerks vor dem Schadensereignis,
- Transport- und Verpackungsunterlagen,
- beschädigtes Verpackungsmaterial,
- Namen möglicher Zeugen,
- Korrespondenz zum Schadensereignis und
- eine zeitnahe Untersuchung durch einen qualifizierten Restaurator.
Darüber hinaus sollte der Versicherungsvertrag unverzüglich auf Anzeige-, Auskunfts- und Mitwirkungsobliegenheiten geprüft werden.
Vor einer umfangreichen Restaurierung sollte außerdem bedacht werden, ob der ursprüngliche Schadenszustand zunächst beweissicher dokumentiert werden muss.
Kunstversicherung zahlt nicht – was tun?
Nicht selten lehnt ein Kunstversicherer die Regulierung vollständig oder teilweise ab.
Der Versicherer kann beispielsweise einwenden, dass
- kein versichertes Ereignis vorliegt,
- ein Risikoausschluss eingreift,
- die Beschädigung bereits vorher vorhanden war,
- Sicherheits- oder Schutzanforderungen nicht eingehalten wurden,
- Obliegenheiten verletzt worden seien,
- der geltend gemachte Wert zu hoch sei,
- eine Unterversicherung vorliege oder
- eine behauptete Wertminderung nicht ausreichend nachgewiesen sei.
Eine Ablehnung oder Kürzung der Versicherungsleistung sollte insbesondere bei hochwertigen Kunstwerken rechtlich geprüft werden.
Entscheidend sind der Versicherungsvertrag und die Versicherungsbedingungen, die konkrete Schadensursache, die Einhaltung vertraglicher Obliegenheiten und die Beweisbarkeit des geltend gemachten Schadens.
Wir beraten und vertreten Versicherungsnehmer und andere versicherte Personen bei der außergerichtlichen und gerichtlichen Durchsetzung von Ansprüchen gegenüber Kunstversicherern.
Sachverständige bei Schäden an Kunstwerken
Sachverständige spielen bei Kunstversicherungsschäden häufig eine zentrale Rolle.
Dabei können unterschiedliche Fachgebiete betroffen sein.
Ein Restaurator kann Art und Umfang der physischen Beschädigung untersuchen, ein Restaurierungskonzept entwickeln und die voraussichtlichen Restaurierungskosten bestimmen.
Ein Kunstsachverständiger oder Bewertungssachverständiger kann dagegen erforderlich sein, um den Marktwert des Kunstwerks vor und nach der Beschädigung sowie eine verbleibende Wertminderung zu beurteilen.
Darüber hinaus können Versicherungsverträge besondere Sachverständigenverfahren zur Feststellung der Schadenshöhe vorsehen. § 84 VVG enthält hierfür besondere gesetzliche Regelungen. Rechtsanwälte
Gerade bei hohen Schadenssummen kann daher bereits die Auswahl der Sachverständigen und die präzise Formulierung der zu untersuchenden Fragen entscheidend sein.
Rechtsanwalt für Kunstversicherung und Kunstversicherungsrecht
Rechtsanwalt Dr. Louis Rönsberg berät und vertritt seit vielen Jahren im Kunstrecht und bei komplexen zivilrechtlichen Streitigkeiten.

Bei Schäden an hochwertigen Kunstwerken treffen Versicherungsrecht, Kunstmarkt und häufig schwierige Beweis- und Bewertungsfragen aufeinander. Für die rechtliche Beurteilung ist daher nicht nur der Versicherungsvertrag maßgeblich. Ebenso wichtig sind Kenntnisse über Restaurierung, Zustandsveränderungen, Bewertung und die mögliche dauerhafte Wertminderung eines Kunstwerks.
Wir beraten private Sammler, Museen, Stiftungen, Galerien, Kunsthändler und andere Beteiligte bei Kunstversicherungsschäden und Streitigkeiten mit Versicherern und koordinieren bei Bedarf die Zusammenarbeit mit Restauratoren und Kunstsachverständigen.
Beratung bei Kunstversicherungsschäden
Wir beraten bereits bei der Prüfung des Versicherungsschutzes hochwertiger Kunstwerke und Sammlungen sowie nach Eintritt eines Schadensfalls.
Unsere Tätigkeit umfasst insbesondere die Prüfung von Versicherungsverträgen und Versicherungsbedingungen, Deckungsfragen, Taxen und Unterversicherung, Restaurierungskosten und Wertminderungen sowie die Durchsetzung streitiger Versicherungsansprüche.
Lässt sich eine außergerichtliche Regulierung nicht erreichen, vertreten wir unsere Mandanten auch in gerichtlichen Verfahren gegen Versicherer.
FAQs
Was kann ich tun, wenn die Kunstversicherung den Schaden nicht bezahlen will?
Eine Ablehnung des Versicherers bedeutet nicht zwangsläufig, dass kein Anspruch besteht. Zunächst sollten Versicherungsvertrag und Versicherungsbedingungen sowie die konkrete Begründung des Versicherers geprüft werden. Streit entsteht häufig über Risikoausschlüsse, Obliegenheitsverletzungen, die Schadensursache, den Wert des Kunstwerks, eine behauptete Unterversicherung oder die Höhe einer verbleibenden Wertminderung. Bei einem erheblichen Schaden sollte die Ablehnung deshalb rechtlich geprüft werden, bevor ein Vergleich oder eine endgültige Regulierung akzeptiert wird.
Muss die Kunstversicherung auch die Wertminderung nach einer Restaurierung bezahlen?
Das hängt vom konkreten Versicherungsvertrag ab. Auch nach einer technisch erfolgreichen Restaurierung kann ein Kunstwerk dauerhaft weniger wert sein als vor der Beschädigung. Die Beseitigung des physischen Schadens bedeutet daher nicht zwangsläufig, dass auch der wirtschaftliche Schaden vollständig beseitigt ist. Ob eine solche verbleibende Wertminderung vom Versicherungsschutz umfasst ist, muss anhand der Versicherungsbedingungen geprüft werden.
Was bedeutet eine Taxe in der Kunstversicherung?
Versicherer und Versicherungsnehmer können für ein Kunstwerk einen bestimmten Wert vereinbaren. Versicherungsrechtlich kann es sich dabei um eine Taxe gemäß § 76 VVG handeln. Eine solche Vereinbarung kann gerade bei einzigartigen und hochwertigen Kunstwerken erhebliche Bedeutung haben, weil sie die Unsicherheit über die Bewertung nach Eintritt eines Schadens reduzieren kann. Die konkrete Rechtswirkung hängt allerdings von der getroffenen Vereinbarung und den gesetzlichen Voraussetzungen ab.
Was passiert, wenn meine Kunstsammlung unterversichert ist?
Ist die Versicherungssumme erheblich niedriger als der Versicherungswert, kann der Versicherer nach § 75 VVG grundsätzlich berechtigt sein, seine Leistung anteilig zu kürzen. Versicherungsverträge können hiervon jedoch abweichen; insbesondere kann ein Verzicht auf den Einwand der Unterversicherung vereinbart sein. Der konkrete Versicherungsvertrag muss deshalb geprüft werden.
Ist ein Kunstwerk versichert, wenn der Versicherungsnehmer nicht Eigentümer ist?
Das kann der Fall sein. Eine Kunstversicherung kann auch fremde Interessen oder fremdes Eigentum erfassen. Das ist beispielsweise relevant, wenn ein Kunstwerk einer Gesellschaft, Stiftung, einem Familienmitglied oder Leihgeber gehört, die Versicherung aber von einer anderen Person abgeschlossen wurde. Entscheidend ist nicht allein das Eigentum, sondern welche Interessen und Gegenstände der konkrete Versicherungsvertrag erfasst.
Ist ein Kunstwerk während eines Transports oder einer Ausstellung versichert?
Viele Kunstversicherungen schließen Transporte und Ausstellungen ein. Das kann das Verpacken, den Transport, Zwischenlagerungen, die Installation, die Ausstellung und den Rücktransport umfassen. Ob und in welchem Umfang Versicherungsschutz besteht, richtet sich jedoch nach dem konkreten Versicherungsvertrag. Eine sogenannte „Nail-to-Nail“-Deckung sollte daher stets anhand der tatsächlichen Versicherungsbedingungen geprüft werden.
Wer bestimmt die Höhe des Schadens an einem Kunstwerk?
Das hängt von der Art des Schadens ab. Für die physische Beschädigung und die erforderlichen Restaurierungsmaßnahmen ist regelmäßig restauratorische Expertise erforderlich. Für die Ermittlung einer dauerhaften Wertminderung kann zusätzlich eine kunstmarktbezogene Bewertung notwendig sein. Versicherungsverträge können außerdem besondere Sachverständigenverfahren zur Ermittlung der Schadenshöhe vorsehen.

Kunstwerk beschädigt – oder verweigert die Kunstversicherung die Regulierung?
Wir beraten Sammler, Museen, Stiftungen, Galerien und Kunsthändler bei Schäden an Kunstwerken und Sammlungen – insbesondere zu Versicherungsschutz, Taxe und Unterversicherung, Restaurierungskosten, dauerhafter Wertminderung und bei Streitigkeiten mit Kunstversicherern.